جبـايات إنشادن تحت المجهر.. تشخيص للمالية الجماعية ومقترحات وجيهة وعملية لتنمية الموارد الذاتية

وضعت الدورة التكوينية التي احتضنتها جماعة إنشادن، يوم السبت 12 شتنبر 2026، الجبايات المحلية في صلب النقاش، من خلال جلسة تكوينية لفائدة الموظفين والمنتخبين، خصصت لاستعراض الإطار القانوني والمؤسساتي للجبايات، وآليات التحصيل وتنفيذ الميزانية، ومسؤوليات مختلف المتدخلين، فضلاً عن تشخيص الوضعية المالية للجماعة واقتراح إجراءات عملية لتعزيز مواردها الذاتية.
وأطر الجلسة الثانية من هذه الدورة، المنظمة من طرف جمعية “التميز الإقليمي” بشراكة وتمويل من جماعة إنشادن، الباحث والمكوّن في مجال الجبايات عبد العزيز صرو، الذي قدم عرضاً تناول عدداً من الجوانب المرتبطة بتدبير الموارد الجبائية للجماعات، بدءاً من مسار إصلاح الجبايات المحلية، وصولاً إلى الإشكالات العملية التي تواجه المصالح الجماعية في مجال الإحصاء والتحصيل والمراقبة، وانتهاءً بمقترحات تستهدف تحسين الموارد المالية للجماعة.
من إصلاح الجبايات إلى إعادة ترتيب أدوار المتدخلين
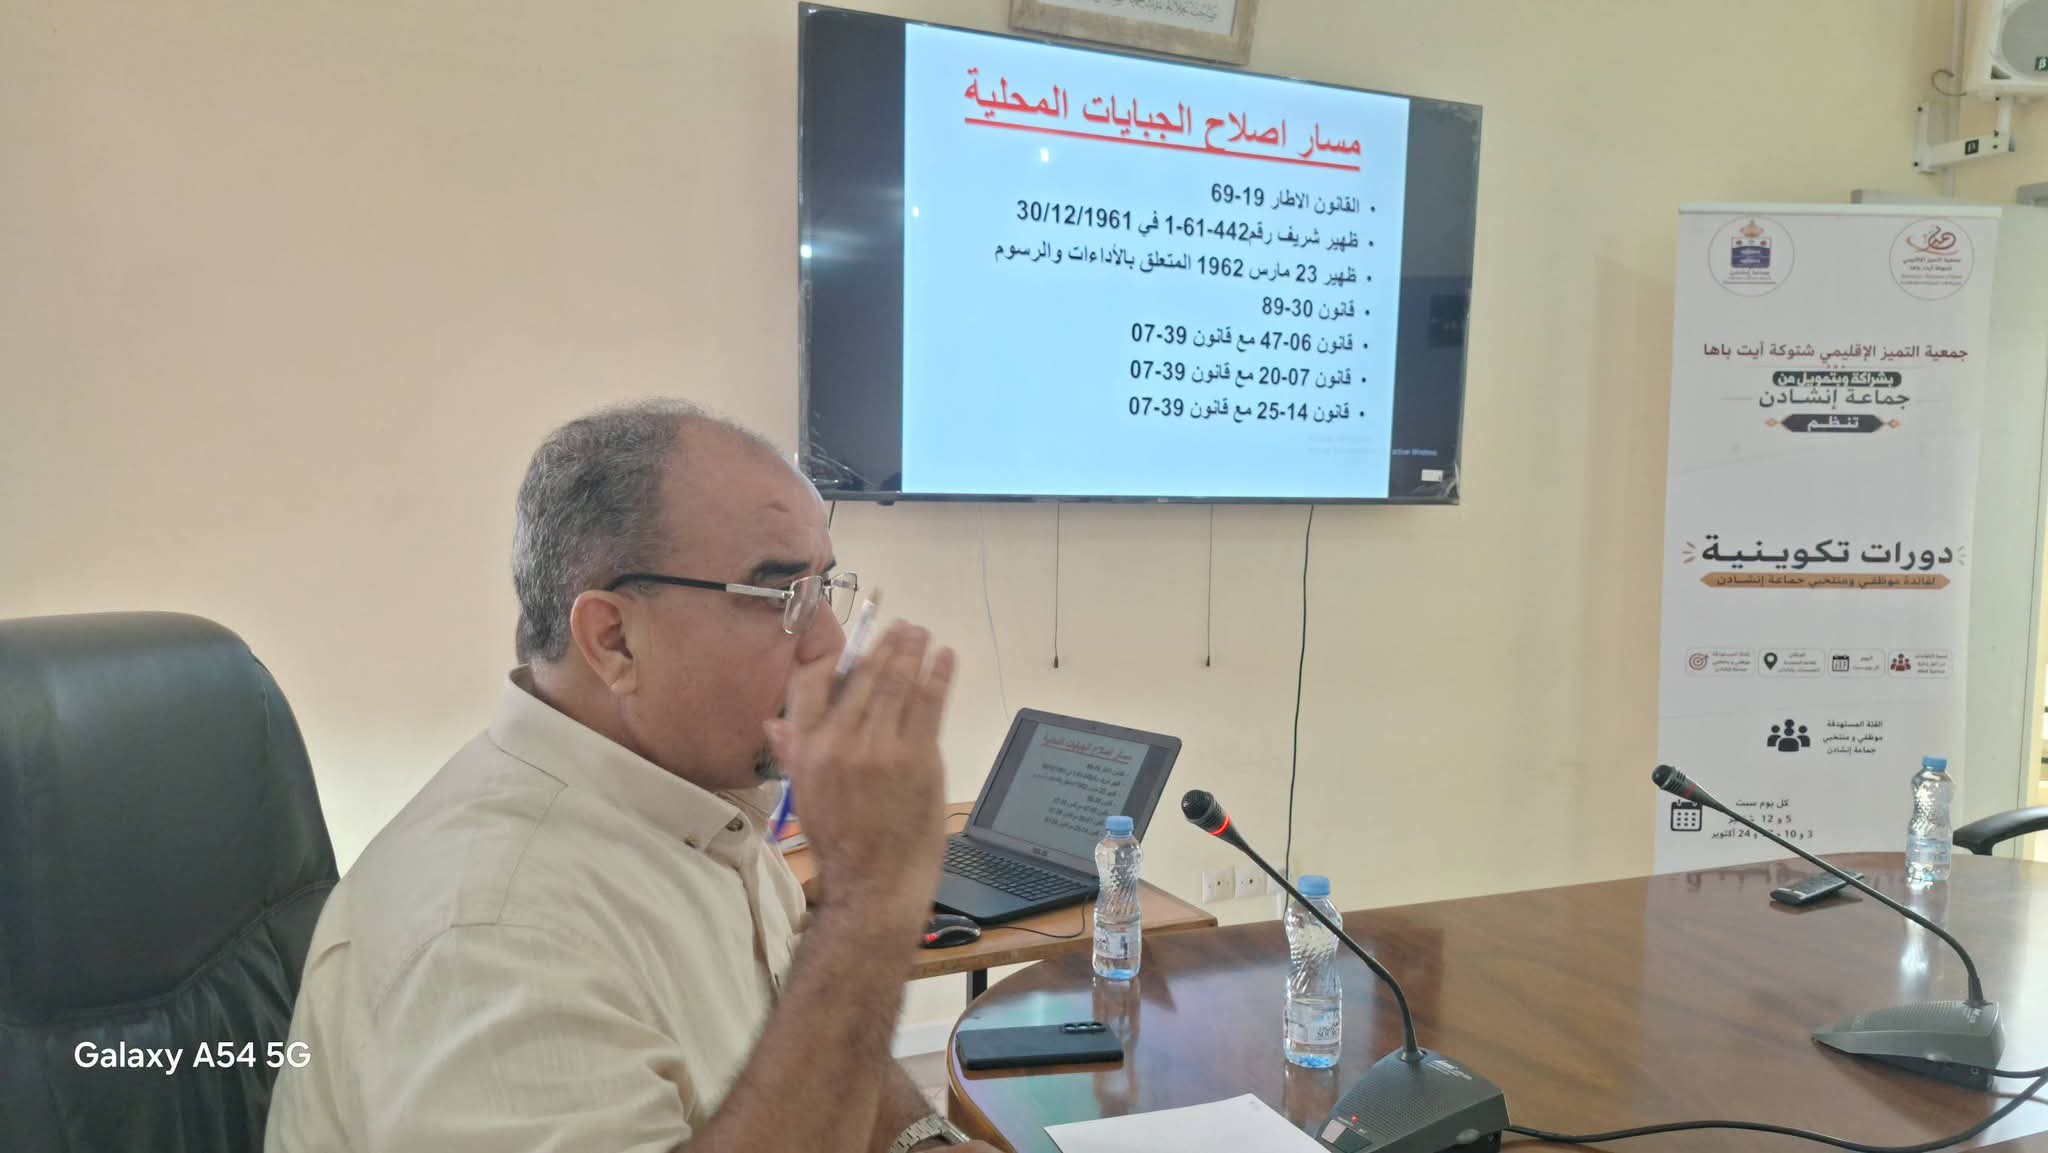
استهل المؤطر أشغال اليوم التكويني باستعراض مسار إصلاح الجبايات المحلية منذ سنة 1961 إلى غاية سنة 2025، مع التوقف عند المستجدات التي جاءت بها القوانين المتعاقبة.
كما تم التركيز على آخر تعديل المشار إليه خلال الدورة، والمتعلق بالقانون 14-25، ولا سيما ما يرتبط بإحداث إدارة القابض الجماعي، حيث جرى توضيح اختصاصات هذه الإدارة وعلاقتها بالقابض المالي للخزينة، والخازن الإقليمي، وقابض إدارة الضرائب.
وفي السياق ذاته، تم التأكيد على أهمية الجبايات المحلية بالنسبة للجماعات، باعتبارها إحدى وسائل تمويل البرامج والمشاريع التنموية، فضلاً عن مساهمتها في تغطية النفقات العادية المرتبطة بالتسيير.
الموارد المالية وإعداد مشروع الميزانية
وتناول العرض الموارد المالية المخولة للجماعات استيفاؤها، مع الإشارة إلى المادة 174 من القانون 14-113 المتعلق بجبايات الجماعات الترابية، وكذا المادة 21 من المرسوم 2-17-451 المتعلق بالمحاسبة العمومية للجماعات.
كما جرى التذكير بعدد من القواعد التي ينبغي أخذها بعين الاعتبار عند إعداد مشاريع الميزانية، بهدف إعداد مشروع يعكس بصورة دقيقة الموارد والنفقات المتوقعة، مع الإشارة إلى القرار المشترك بين وزير الداخلية ووزير المالية رقم 18-1356، المؤرخ في 20 أبريل 2018، والمتعلق بتبويب ميزانية الجماعات.
وفي محور متصل، تم توضيح اختصاصات الأشخاص المؤهلين لتنفيذ ميزانية الجماعة، ويتعلق الأمر بالآمر بالصرف، ممثلاً في رئيس الجماعة، والمحاسب العمومي، مع تحديد اختصاصات ومسؤوليات كل طرف.
كما تم التوقف عند الاستثناءات التي جاء بها المرسوم المتعلق بالمحاسبة العمومية، وخاصة ما يرتبط بشساعة المداخيل وشساعة النفقات، مع التذكير بالتغييرات التي طرأت على القواعد المؤطرة لتعيين الشسيع والشساعة.
تعدد النصوص يرفع مستوى تعقيد العمل الجبائي
وتطرقت الدورة إلى مختلف الأسس التي يتم اعتمادها في تصنيف الرسوم والحقوق والواجبات، والتي تختلف بحسب طبيعة كل مورد، ومن بينها المتر المربع، والمتر المغطى، والصنف، والقيمة الإيجارية، والوزن، والنوع، والرواج التجاري، وعدد الليالي، وعدد الزبناء، والمتر المكعب وغيرها.
وأبرز المؤطر أن العمل الجبائي داخل الجماعات لا يرتبط فقط بالنصوص الخاصة بالجبايات، بل يتقاطع مع مجموعة من القوانين والأنظمة المرتبطة بقطاعات أخرى، من بينها قانون التعمير، وقانون التجزئات، والنصوص المتعلقة بالمؤسسات السياحية، والقواعد المنظمة للأملاك العقارية للجماعات، وضوابط الشرطة الإدارية.
ويفرض هذا التنوع، وفق ما تم عرضه خلال الدورة، توفر الجماعات على موارد بشرية قادرة على استيعاب مختلف هذه النصوص وتطبيقها، وهي مهمة تزداد صعوبة في ظل النقص المسجل في عدد الموارد البشرية، فضلاً عن إحالة فئة من الموظفين ذوي الخبرة على التقاعد دون تعويضها بالموارد اللازمة.
شساعة المداخيل.. السجلات والبرامج المعلوماتية في الواجهة
وفي الجانب المتعلق بالمحاسبة، تم التطرق إلى محاسبة شساعة المداخيل، والعلاقة بين الشسيع والآمر بالصرف والقابض المالي والقابض الجماعي، إلى جانب مختلف السجلات التي يتعين مسكها في هذا المجال.
وأشار العرض إلى أن تعدد هذه السجلات والإجراءات يزيد من صعوبة التدبير بالنسبة للجماعات التي لا تتوفر على برامج معلوماتية متخصصة تساعد على تنظيم وتتبع عمليات شساعة المداخيل.
كما تم تناول الآجال القانونية التي حددها المشرع لإيداع مختلف الإقرارات وأداء الرسوم، مع التذكير بتنوع الموارد بين موارد إقرارية وأخرى تلقائية وموارد تكون موضوع جداول، فضلاً عن الجزاءات المترتبة عن الإخلال بالآجال القانونية.
مسؤوليات الآمر بالصرف في التحصيل
وخصص جانب من الدورة لمسؤوليات الآمر بالصرف، خصوصاً ما يرتبط بالإجراءات الواجب اتخاذها لضمان تحصيل الموارد الجماعية.
وشملت النقاط التي تم التطرق إليها إلغاء قرارات الاستغلال بالنسبة للمتخلفين عن الأداء، وتسجيل الدعاوى القضائية ضد مستغلي المحلات الجماعية، والفرض التلقائي للرسم، وإصدار الأوامر بالتحصيل، وإرسال الإشعارات المختلفة داخل الآجال، فضلاً عن إحصاء المادة الجبائية.
المراقبة ورصد الاختلالات
كما تناول المؤطر مختلف أشكال المراقبة التي تخضع لها المصالح الجماعية بصفة عامة والمصالح الجبائية بصفة خاصة.
وأوضح أن عمليات المراقبة تتيح رصد الاختلالات التي يتم تضمينها في محاضر اللجان، قبل العمل على إعداد خطط واضحة لتجاوزها وتتبع مستوى تنفيذ الإجراءات التصحيحية.
وفي هذا الإطار، تمت الإشارة إلى مكتب شساعة المداخيل باعتباره من المصالح التي تخضع لعدد كبير من عمليات التفتيش والمراقبة، حيث تم الحديث عن تسع حالات من المراقبة.
تشخيص مالية جماعة إنشادن بين 2021 و2025
ومن أبرز محاور اليوم التكويني، إجراء تشخيص لمالية جماعة إنشادن بالاعتماد على وثائق حصر الميزانية خلال الفترة الممتدة من 2021 إلى 2025.
ومكّن هذا التشخيص من الوقوف على نقاط القوة والضعف في الوضعية المالية للجماعة، حيث تم تسجيل اعتماد كبير على دعم الوزارة الوصية من خلال حصة الجماعة من الضريبة على القيمة المضافة، والتي بلغت، وفق المعطيات المقدمة خلال الدورة، 79 في المائة.
وفي المقابل، تم تسجيل تحسن في بعض المداخيل التي تدبرها مصالح الجماعة، من بينها الرسم على محال بيع المشروبات.
نحو استراتيجية لتنمية الموارد الذاتية
وفي ضوء التشخيص المالي، تم اقتراح استراتيجية واضحة لتنمية الموارد الذاتية للجماعة، على أن يشارك في تنزيلها مختلف المتدخلين، من منتخبين وموظفين ومصالح خارجية وغيرها من الجهات المعنية.
وشدد المؤطر على أهمية اعتماد ميثاق للتنسيق الداخلي والخارجي بين مختلف المصالح، باعتباره آلية يمكن أن تساهم في تحسين التنسيق وتبادل المعلومات والرفع من الموارد المالية للجماعة.
كما تم التأكيد على دور المنتخبين في ترسيخ ثقافة المواطنة الجبائية لدى الساكنة، والسهر على تحقيق العدالة الجبائية بين الملزمين، مع ضرورة تجاوز النظرة النمطية إلى الرسم أو الضريبة باعتبارهما مجرد عبء، وترسيخ فهمهما كواجب للمساهمة في تمويل التنمية المحلية.
التقادم الجبائي وانعكاساته
وتطرقت الدورة كذلك إلى النصوص القانونية المؤطرة للتقادم الضريبي، سواء تلك المنصوص عليها في قانون الالتزامات والعقود أو في القانون 47.06 المتعلق بجبايات الجماعات الترابية، مع إبراز تأثير هذه الإشكالية على مالية الجماعات.
مقترحات عملية لتعزيز موارد جماعة إنشادن
وفي ختام أشغال الدورة التكوينية، تم اقتراح مجموعة من الإجراءات الرامية إلى تنمية الموارد المالية لجماعة إنشادن وتحسين تدبير مواردها الجبائية.
وتضمنت المقترحات:
– العمل على إنجاز وثيقة التعمير للجماعة، كمركز محدد مثلاً.
– إنجاز التحديد الإداري للملك العام الجماعي والتداول بشأن قرار تنظيمي لشغل الملك العام الجماعي.
– إحصاء مستغلي الملك الجماعي مؤقتاً لأغراض تجارية أو صناعية أو مهنية، في أفق تسوية وضعيتهم الإدارية مع الجماعة.
– إعادة ضبط سجل الأملاك الجماعية وفق المقتضيات الجديدة الواردة في القانون 19-57 المتعلق بالأملاك العقارية للجماعات.
– مراجعة القرار الجبائي.
– إحصاء مختلف أصناف المادة الجبائية، وخاصة الأنشطة الخاضعة للرسم المهني.
– دعم المصالح الجبائية بالموارد البشرية الكافية وتمكينها من أيام تكوينية.
– اعتماد ميثاق للتنسيق الداخلي والخارجي بين مختلف المصالح بهدف تنمية الموارد المالية.
– إعداد دليل هاتف للملزمين.
وتضع هذه الدورة التكوينية مسألة تنمية الموارد الذاتية في صلب تدبير مالية جماعة إنشادن، من خلال مقاربة تجمع بين ضبط المادة الجبائية، وتحسين التحصيل، وتحيين السجلات والمعطيات، وتقوية الموارد البشرية، وتعزيز التنسيق بين المصالح والمتدخلين.


